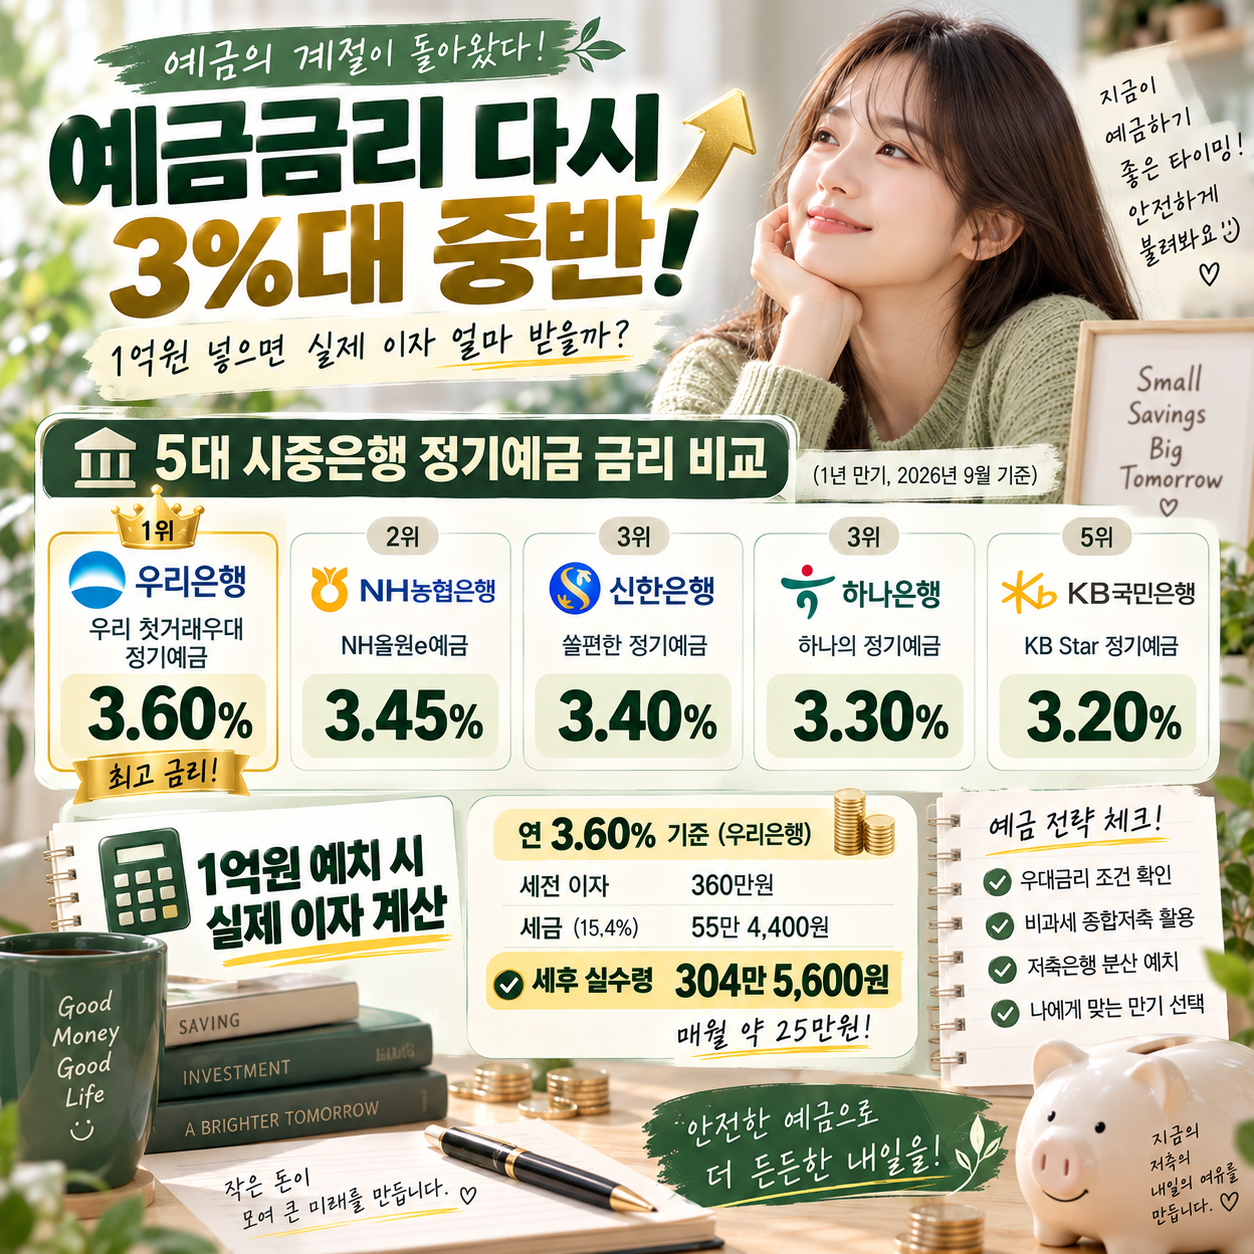
5대 시중은행이 9월 들어 정기예금 금리를 모두 인상했습니다.
KB국민·신한·하나·우리·NH농협 등 5대 은행이 이달 대표 1년 만기 정기예금 금리를 3%대 중반까지 끌어올렸고,
우리은행 일부 상품은 최고 연 3.6%까지 오르면서 시장 관심이 커지고 있습니다.
가장 관심을 끄는 부분은 실제로 얼마를 받을 수 있는가입니다.
1억원을 연 3.6%에 1년 예치한다고 가정하면 세전 이자는 360만원,
이자소득세 15.4%를 공제하면 세후 실수령 이자는 약 304만 5,600원입니다.
매월 약 25만원 이자를 받는 셈이 됩니다.
이 글에서는 5대 은행 정기예금 금리를 완벽 비교하고, 1억원 예치 시 상세 이자를 계산해드립니다.
지금 상황 한눈에
먼저 배경부터 확인하시죠. 한국은행 기준금리 인상(7·8월 두 차례)과 시장금리 상승, 그리고 증시 변동성 확대에 따른 안전자산 선호 흐름(역머니무브)이 은행권 예금 금리 인상의 배경입니다.
| 항목 | 현재 |
|---|---|
| 한국은행 기준금리 | 3.0% |
| 5년물 은행채 금리 | 4.578% (2년 10개월 만 최고) |
| 신규 코픽스 | 3.18% (1년 7개월 만 최고) |
| 5대 은행 최고 금리 | 우리 첫거래우대 3.6% |
| 가계대출 잔액 | 780조 9,677억원 (열흘 만 1.15조원 감소) |
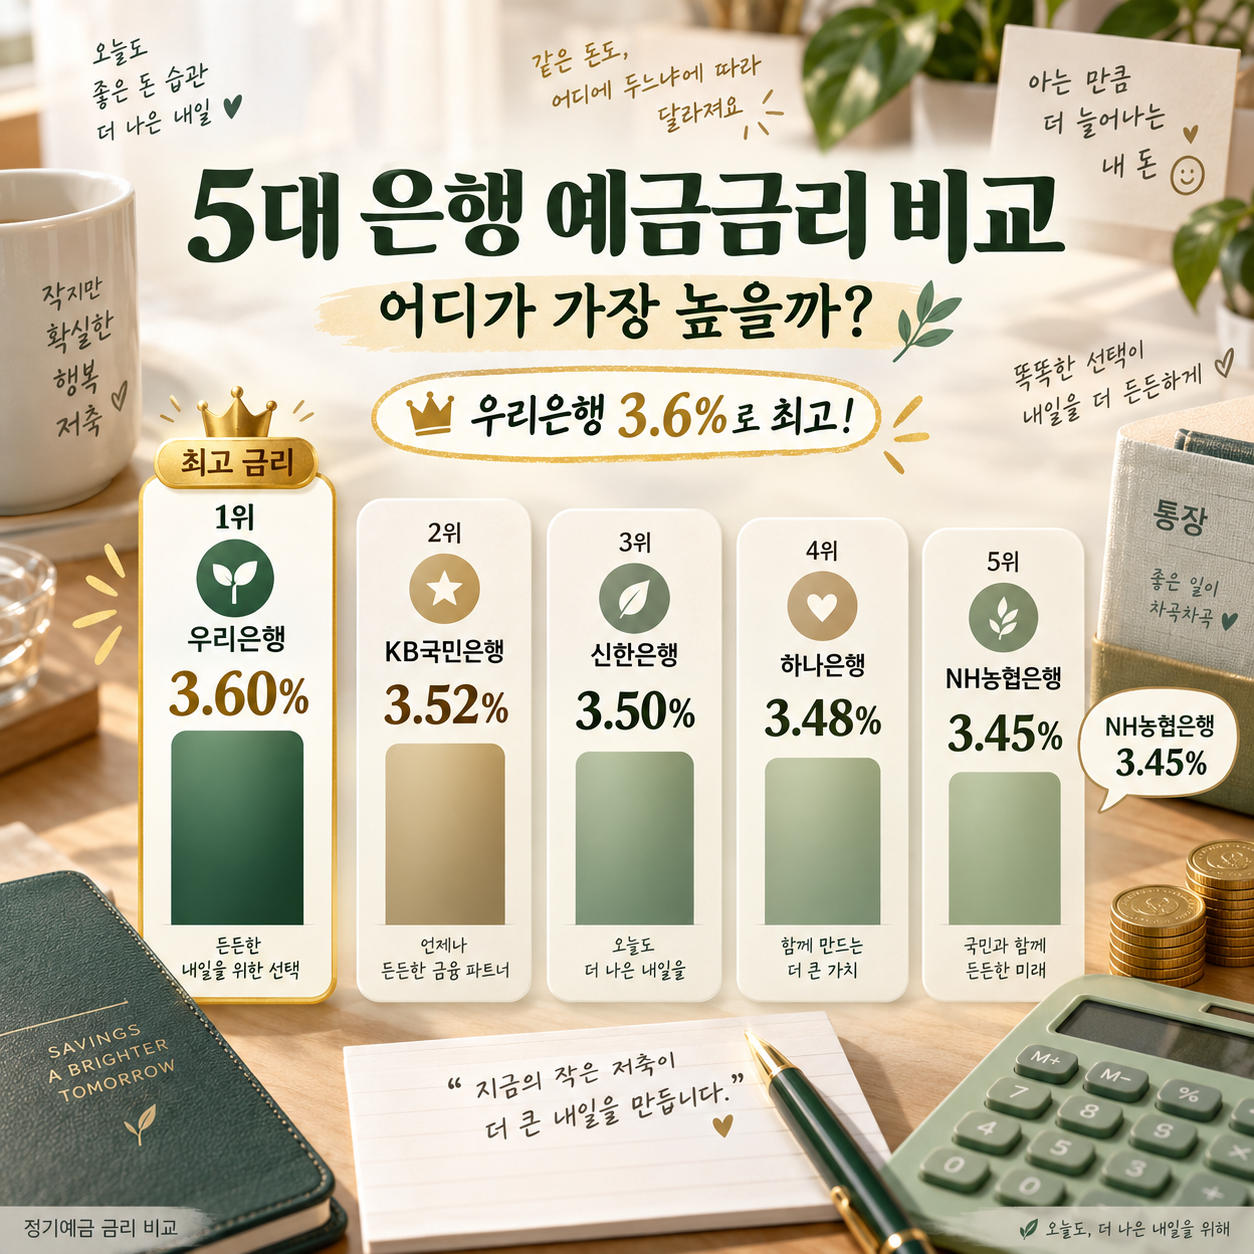
5대 은행 정기예금 금리 완벽 비교
이달 인상된 5대 은행 대표 정기예금(1년 만기) 기준입니다.
| 순위 | 은행 | 상품명 | 금리 | 인상일 |
|---|---|---|---|---|
| 🥇 | 우리은행 | 우리 첫거래우대 정기예금 | 3.60% | 9.11 |
| 🥈 | NH농협 | NH올원e예금 | 3.45% | 9.11 |
| 🥉 | 우리은행 | WON플러스예금 | 3.40% | 9.10 |
| 🥉 | 신한은행 | 쏠편한 정기예금 | 3.40% | 9.9 |
| 5위 | 하나은행 | 하나의 정기예금 | 3.30% | 9.10 |
| 6위 | KB국민 | KB Star 정기예금 | 3.20% | 9.14 |
우리은행 첫거래우대 정기예금 특징
- 최고 금리 3.6% (기본 2.6% + 첫거래 우대 1.0%p)
- 신규 가입 직전연도 말 기준 계좌 미보유 고객 대상
- 비대면 전용 상품
- 6개월~1년 만기
KB국민은행 인상 특이사항
- 이달 마지막 인상 (9.14)
- 최대 0.6%p 인상 (2년 이상 4년 미만: 2.4% → 3.0%)
- 3년 만기: 2.4% → 2.6% 인상
1억원 예치 시 실제 이자 완벽 계산
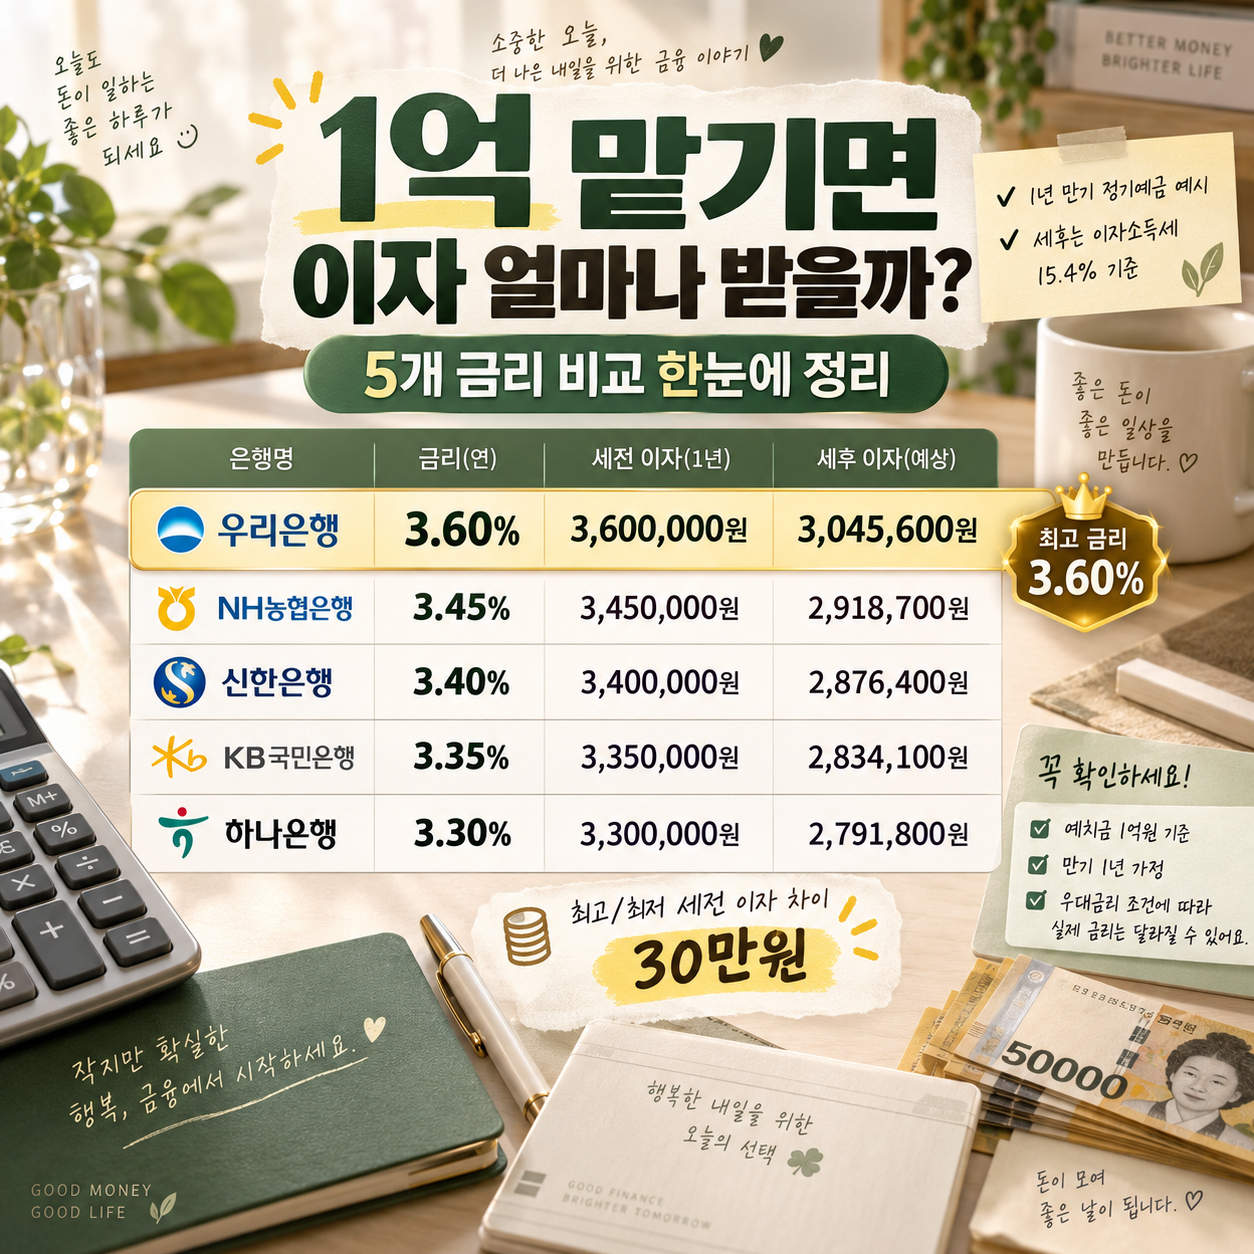
가장 궁금해하실 부분입니다. 1억원을 1년간 예치할 때 받는 세전·세후 이자를 완벽 계산해드립니다.
이자소득세
- 소득세 14% + 지방소득세 1.4%
- 총 15.4% 원천징수
금리별 이자 매트릭스 (1억원·1년 기준)
| 금리 | 세전 이자 | 세금 | 세후 이자 | 월 이자 |
|---|---|---|---|---|
| 3.60% | 360만원 | 55만 4,400원 | 304만 5,600원 | 25만 3,800원 |
| 3.45% | 345만원 | 53만 1,300원 | 291만 8,700원 | 24만 3,225원 |
| 3.40% | 340만원 | 52만 3,600원 | 287만 6,400원 | 23만 9,700원 |
| 3.30% | 330만원 | 50만 8,200원 | 279만 1,800원 | 23만 2,650원 |
| 3.20% | 320만원 | 49만 2,800원 | 270만 7,200원 | 22만 5,600원 |
최고 금리(3.60%) vs 최저 금리(3.20%) 차이
- 세후 이자: 33만 8,400원 차이
- 5년 예치 시: 약 169만원 차이
우대금리·비과세 활용
우대금리 조건 (주요 은행 공통)
- 자동이체 등록 (+0.1~0.2%p)
- 급여이체 실적 (+0.1~0.2%p)
- 신용카드 사용 실적 (+0.1%p)
- 첫 거래 우대 (+0.5~1.0%p)
- 인터넷·모바일 가입 (+0.1%p)
우대 최대 적용 시
- 기본 3.4% + 우대 0.4~0.5%p
- 실질 3.8~3.9% 가능
- 1억원 세후 약 320~330만원 수령 가능
비과세 종합저축 활용 (5,000만원 한도)
- 만 65세 이상 어르신
- 장애인·기초생활수급자 등
- 이자소득세 15.4% 면제
- 5,000만원 × 3.6% = 세전 180만원 = 세후 180만원 (전액)
- 일반 예치 대비 약 27만원 절세
저축은행·기타 활용
저축은행 특징
- 시중은행 대비 0.3~0.5%p 높은 금리
- 최고 3.8~4.0% 가능
- 예금자보호 5,000만원 한도
분산 예치 전략
- 1억원 계획 시 저축은행 2곳에 5,000만원씩
- 안정성 + 금리 모두 확보
- 1인·1은행 5,000만원 원칙
가계대출 감소 흐름 주목
정기예금 금리 인상과 함께 대출 시장은 뚜렷하게 식어가고 있습니다.
5대 은행의 지난 10일 기준 가계대출 잔액은 780조 9,677억원으로 8월 말보다 1조 1,514억원 감소했습니다.
5대 은행 가계대출 잔액이 감소세로 전환한 것은 지난 3월 이후 6개월 만입니다.
대출 감소 세부 내역
- 주택담보대출: 5,172억원 감소
- 신용대출: 5,748억원 감소
- 전세자금대출: 2,497억원 감소
대출 이자 부담이 커진 반면 예금 이자는 매력적으로 상승한 결과입니다.
자금이 대출에서 예금으로 이동하는 '역머니무브' 흐름이 뚜렷하게 나타나고 있습니다.

지금 예금해야 하나
지금 가입 유리한 경우
- 여윳돈 6개월~1년 예치 계획
- 안정 자산 선호
- 우대금리 조건 충족 가능
- 첫 거래 은행 신규 가입 (우대금리 활용)
신중 검토 필요
- 기존 예금 금리 3.3% 이상 (중도해지 시 손실)
- 곧 대규모 지출 예정 (유동성 필요)
- 추가 인상 대기 (한은 점도표 3.25% 고려)
답 전략
- 만기 단기(1년) 위주 분산 예치
- 우대금리 조건 최대 활용
- 저축은행 5,000만원 한도 활용
- 비과세 종합저축 적극 활용 (해당 시)
마무리
5대 시중은행 정기예금 금리가 3%대 중반까지 상승했으며, 우리 첫거래우대 정기예금은 3.6%까지 오른 상태입니다.
1억원 1년 예치 시 최대 세후 304만 5,600원의 이자를 받으실 수 있으며,
우대금리·비과세 조건 활용 시 추가 절세가 가능합니다.
지금 예금 계획이 있으시다면 각 은행 우대금리 조건 비교와 분산 예치 전략을 함께 검토하시길 권장드립니다.
본 정보는 2026년 9월 16일 기준이며, 각 은행 금리는 실시간 변동될 수 있습니다. 정확한 정보는 각 은행 공식 홈페이지에서 확인을 권장드립니다.